Deal Platform

Investeer in vastgoedgedekte kredieten.

U financiert een zakelijk krediet voor een Belgische ondernemer, met een hypotheek in eerste rang op het vastgoed en daarnaast tal van andere borgstellingen. U ontvangt rente en krijgt uw inleg terug op de vervaldag.

6 tot 12%
rente per jaar, vast per dossierWij schatten per dossier de marktrente in, op basis van de looptijd, de kwaliteit van het onderpand en de verhouding tussen krediet en waarde. Investeerder en ondernemer leggen ze samen vast. In de praktijk ligt ze tussen 6% en 12% per jaar, en ze staat vast voor de volledige looptijd. Hoe sterker het dossier, hoe lager de rente. U kent ze vooraf uit de dossierfiche.
€ 100.000
minimale inleg per dossier
1e rang
hypotheek, ingeschreven op uw naam

* Aan elke investering zit risico. Door een structuur van verschillende zekerheden maken we het risico zo klein mogelijk.

U kiest aan welke ondernemer u een krediet verstrekt.

U kiest een concreet dossier: welke ondernemer, welk pand, welke waardering, welke rente en welke looptijd. Beslist u te investeren, dan bereiden we de transactie voor en wordt bij het registreren van het krediet de hypotheek van het onderpand rechtstreeks op uw naam in eerste rang genomen bij de notaris. Financiert u het dossier alleen, dan mag dat ook bij uw eigen notaris.

Voordat u een dossier per mail ontvangt, hebben wij de volledige analyse al gemaakt. Dat omvat onder meer:

  1. Stap 1

    U kiest een dossier

    U kiest uit de dossiers die u per mail ontvangt. Elke fiche toont de ondernemer, het doel, het onderpand, de LTV, de rente en de looptijd.

  2. Stap 2

    De hypothecaire inschrijving

    De inschrijving gebeurt bij de notaris, in eerste rang en op uw naam. Financiert u het dossier alleen, dan mag u daarvoor uw eigen notaris aanstellen.

  3. Stap 3

    U ontvangt rente

    Afhankelijk van het dossier ontvangt u de rente vooraf of maandelijks. Op het einde van de looptijd komt uw inleg terug.

Lender bouwt meerdere zekerheden in elk dossier.

We stellen enkel haalbare kredieten voor. Elk dossier moet onderbouwd zijn, sterke exitscenario’s hebben en op eigen kracht kunnen worden terugbetaald. Lukt dat toch niet, dan vangen de zekerheden hieronder dat op.

  • Hypotheek in eerste rang

    Op uw naam, bij de notaris ingeschreven. Wordt het pand verkocht, dan wordt u als eerste terugbetaald.

    Hoe een hypotheek in eerste rang werkt →
  • Persoonlijke en professionele borg

    De zaakvoerder tekent mee in eigen naam en in naam van de vennootschap. Het onderpand is de zekerheid, maar de ondernemer blijft ook persoonlijk aansprakelijk en zijn zaak staat mee borg.

  • Eigen inbreng en lage LTV

    Door een maximale LTV (loan-to-value) te hanteren, blijft uw krediet ruim onder de waarde van het pand.

    Wat de LTV over de buffer zegt →
  • Lender Waarborgfonds

    In dossiers waarin Lender de opvolging op zich neemt, staat ons eigen waarborgfonds garant voor de uitbetaling van uw rente. Of dat zo is, staat in de dossierfiche.

En als het alsnog misloopt?

In dossiers waarin Lender de opvolging op zich neemt, nemen wij bij insolventie het dossier over: aanmaning, betalingsregeling en indien nodig de uitwinning van het pand (of de panden) via de notaris. U hoeft zelf geen procedure te voeren, uw rente loopt intussen door via het waarborgfonds, en de opbrengst gaat naar de terugbetaling van uw krediet.

Deze zekerheden beperken het risico, maar sluiten niet uit dat een investering verlies kan opleveren. Investeer nooit geld dat u op korte termijn nodig heeft, en spreid over meerdere dossiers.

Rendementscalculator

€ 250.000

€ 100.000€ 2.000.000

8%

6%12%

U investeert als

Roerende voorheffing

Voor Belgische privé-investeerders is op rente 30% roerende voorheffing verschuldigd. In dossiers waarin Lender de opvolging op zich neemt, houden wij die in en storten we ze door, zodat u niets moet aangeven. De bedragen in de calculator zijn brutobedragen, vóór kosten en bij volledige en tijdige betaling.

8%rente per jaar

Rente per maand
± € 1.670
Totale rente over 24 mnd
± € 40.000
Kapitaal terug op vervaldag
€ 250.000
Na roerende voorheffing (30%)
± € 1.170 / maand

Zet de bedragen en de rente naar uw hand. De rente wordt per dossier vastgelegd en vooraf aan u voorgelegd.

Samen intekenen of volledig zelf dragen

De minimale inleg is € 100.000, maar een groot dossier draagt u niet noodzakelijk alleen. Grotere financieringen worden vaak door een groep investeerders gesplitst. Ieder neemt een deel van de koek.

Zo kiest u zelf hoe u uw kapitaal inzet: gespreid over meerdere dossiers, of geconcentreerd in één dossier dat u volledig zelf verstrekt.

  • Samen intekenen: extra spreiding

    U verdeelt uw kapitaal over verschillende dossiers. Dat geeft een stukje extra zekerheid: loopt één dossier vertraging op, dan raakt dat maar een deel van uw portefeuille. De rente volgt dan de courante voorwaarden van het dossier.

  • Eén investeerder: sterkere positie

    Tekent u een dossier volledig alleen in, dan bent u de enige tegenpartij van de ondernemer. Dat geeft u ruimte om de rente of specifieke voorwaarden scherper te stellen, op maat van uw wensen.

Gefinancierde dossiers

Naar de dossiers

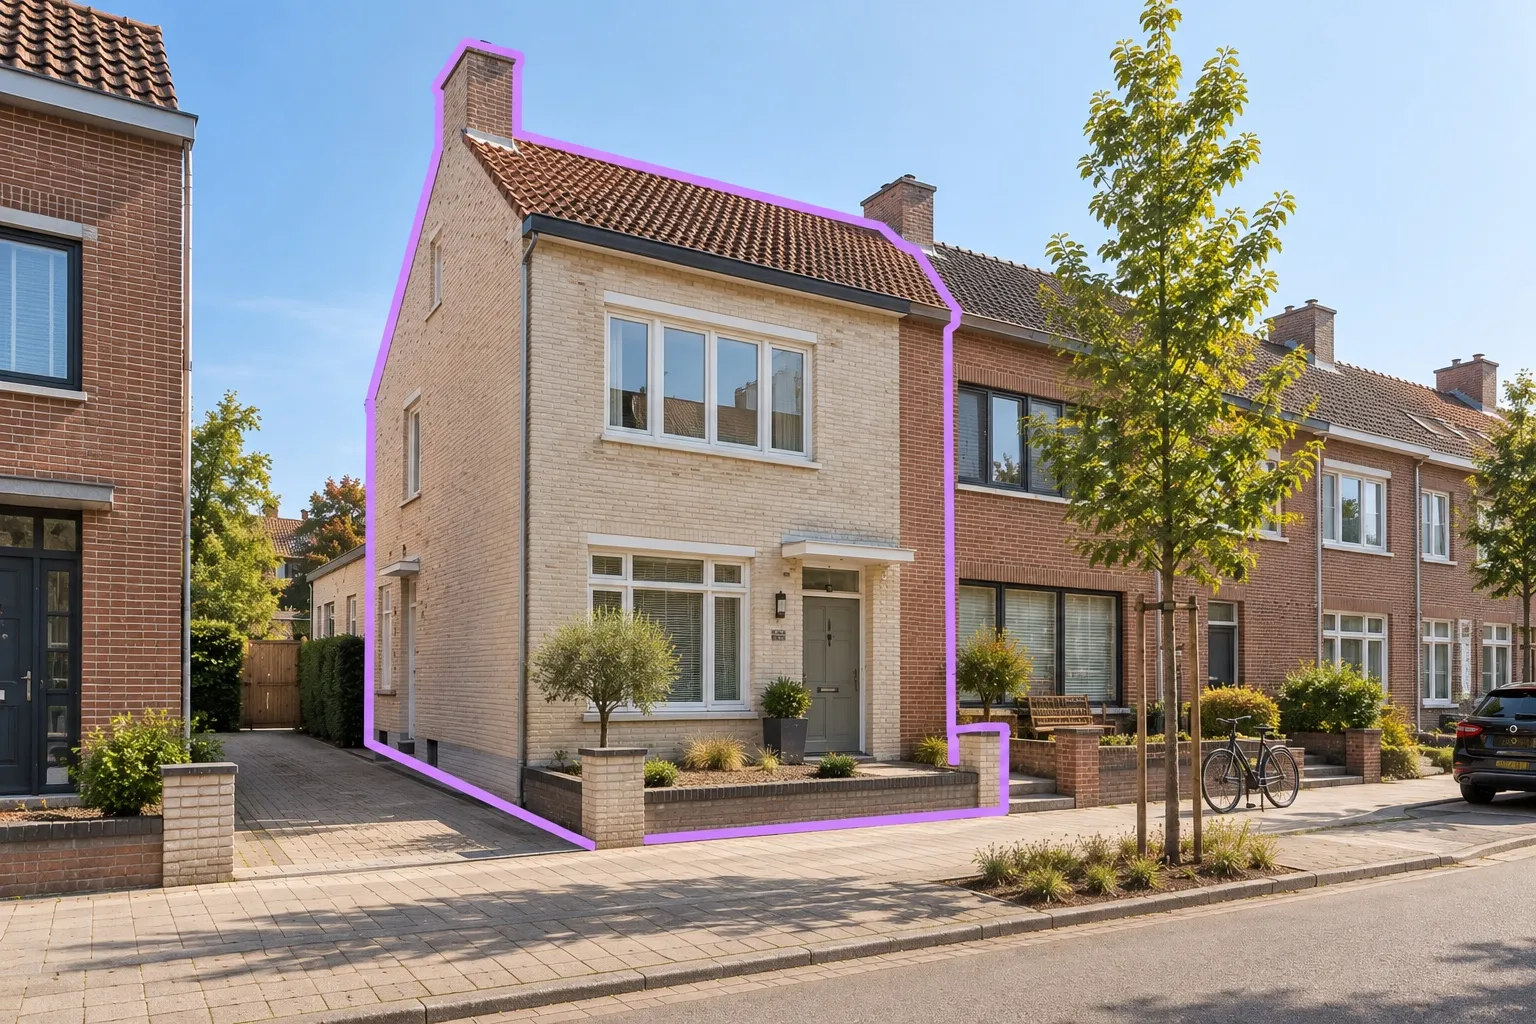
Maaseik

Herfinanciering en verhoging voor een zelfstandige uit Maaseik

Leensom
€ 225.000
Waardering
€ 425.000
Looptijd
36 mnd
Rente p.j.
9,00%
LTVLoan-to-value: het krediet in verhouding tot de waarde van het pand. Hoe lager het percentage, hoe groter de buffer tussen het kredietbedrag en de waarde van het onderpand.
53%

Onderpand: woonhuis met kantoorfunctie1 investeerder

Maand 2 van 36

Lopend krediet

In een dossierfiche vindt u de cijfers van de vennootschap, het schattingsverslag van het onderpand, de aflossingstabel en de kredietvoorwaarden.

Lender vergeleken met andere investeringen.

Aandelen bewegen met de markt, private equity vraagt kapitaal maar gradueel op en keert pas uit bij een succesvolle exit, een eigen huurpand vraagt uw tijd en aandacht. Vastgoedgedekte kredieten combineren enkele voordelen: een vast, voorspelbaar rendement met een rechtstreekse hypotheek als zekerheid, zonder beheer en zonder zorgen.

Lender vervangt uw investeringsportefeuille niet, maar vult aan wat de rest minder goed kan: een vast inkomen met vastgoed als zekerheid.

U bezit
een krediet, hypotheek + borgstellingen
Rendement
6-12% vaste rente
Inkomen
maandelijkse rente (standaard)
Uw tijd
geen
Waardeschommeling
geen dagelijkse koers
Kosten
dossier- en notariskosten, vooraf becijferd
Liquiditeit
looptijd naar uw wens
Lender vergeleken met andere investeringsvormen
LenderBeleggen in ETF'sPE / fund-of-fundsVerhuurvastgoed
U beziteen krediet, hypotheek + borgstellingenaandeleneen fondsparticipatieeen pand, in eigendom
Rendement6-12% vaste rente5-15%prognose, achteraf3 tot 4% huurrendement
Inkomenmaandelijkse rente (standaard)geen / dividendop exit, na jarenhuur, min leegstand
Uw tijdgeengeengeenhuurders, herstellingen, leegstand
Waardeschommelinggeen dagelijkse koersdagelijksherwaarderingentraag, maar reëel
Kostendossier- en notariskosten, vooraf becijferdbeheerskostendubbele fee-lagenonderhoud, syndic, taksen
Liquiditeitlooptijd naar uw wensdirect7 tot 10 jaar vastverkoop duurt maanden

Wat investeerders ons vragen

Staat uw vraag er niet bij? We beantwoorden ze in een gesprek van dertig minuten.

Wat gebeurt er als de ondernemer niet kan betalen?

In dossiers waarin Lender de opvolging op zich neemt, nemen wij het dossier over: aanmaning, betalingsregeling en indien nodig de uitwinning van het onderpand via de notaris. Zolang dat loopt, betaalt het waarborgfonds uw rente door. Of die opvolging bij uw dossier hoort, staat in de dossierfiche.

Kan ik vroeger uit mijn belegging stappen?

Het krediet loopt in principe tot de vervaldag. Wilt u eerder uitstappen, dan zoeken we voor u een andere investeerder die uw huidige positie overneemt. U betaalt enkel dossier- en notariskosten.

Hoeveel kost dit mij?

In het dossier krijgt u een helder overzicht van de dossier- en notariskosten, zodat u een volledig zicht hebt op uw netto rendement.

Moet ik rentes zelf aangeven bij de belastingen?

Als particulier is op de rente roerende voorheffing verschuldigd. In dossiers waarin Lender de opvolging op zich neemt, doen wij dat als tussenpartij voor u: we houden de voorheffing in, dragen ze af en dienen de aangifte in, zodat u niets hoeft aan te geven. In de andere dossiers geeft u de rente zelf aan, of doet uw boekhouder het. Wij helpen u daarbij met een jaarlijks fiscaal overzicht op het Deal Platform, dat u aan uw boekhouder bezorgt of bij uw aangifte in de personenbelasting voegt.

Kan ik spreiden over meerdere dossiers?

Uiteraard. Wie spreidt, bouwt een portefeuille van meerdere dossiers op, met verschillende looptijden en vervaldagen. Grotere kredietvragen worden vaak door meerdere investeerders samen ingevuld.

Moet ik eerst registreren om dossiers te zien?

Ja. Lopende dossiers bieden we niet publiek aan. Ze gaan rechtstreeks naar geregistreerde investeerders. Op de website ziet u enkel wat al gefinancierd werd. Na registratie ontvangt u nieuwe dossiers persoonlijk per mail.

Alle vragen voor investeerders →

Klaar om te investeren?

Registreer als investeerder en ontvang onze nieuwe dossiers per mail. Bij interesse nemen we contact op voor een eerste kennismaking.

Liever eerst een gesprek? Plan een moment in →