De koffieketen IzyCoffee maakt via een zogenoemd “stil faillissement” een doorstart met elf verkooppunten. Een jaar geleden had de keten er nog 23. Volgens het persbureau Belga blijven verhuurders, aandeelhouders en crowdlenders met verliezen achter. Hoeveel van hun geld niet terugbetaald wordt, was bij de berichtgeving van VRT NWS op 6 oktober 2026 nog onduidelijk.
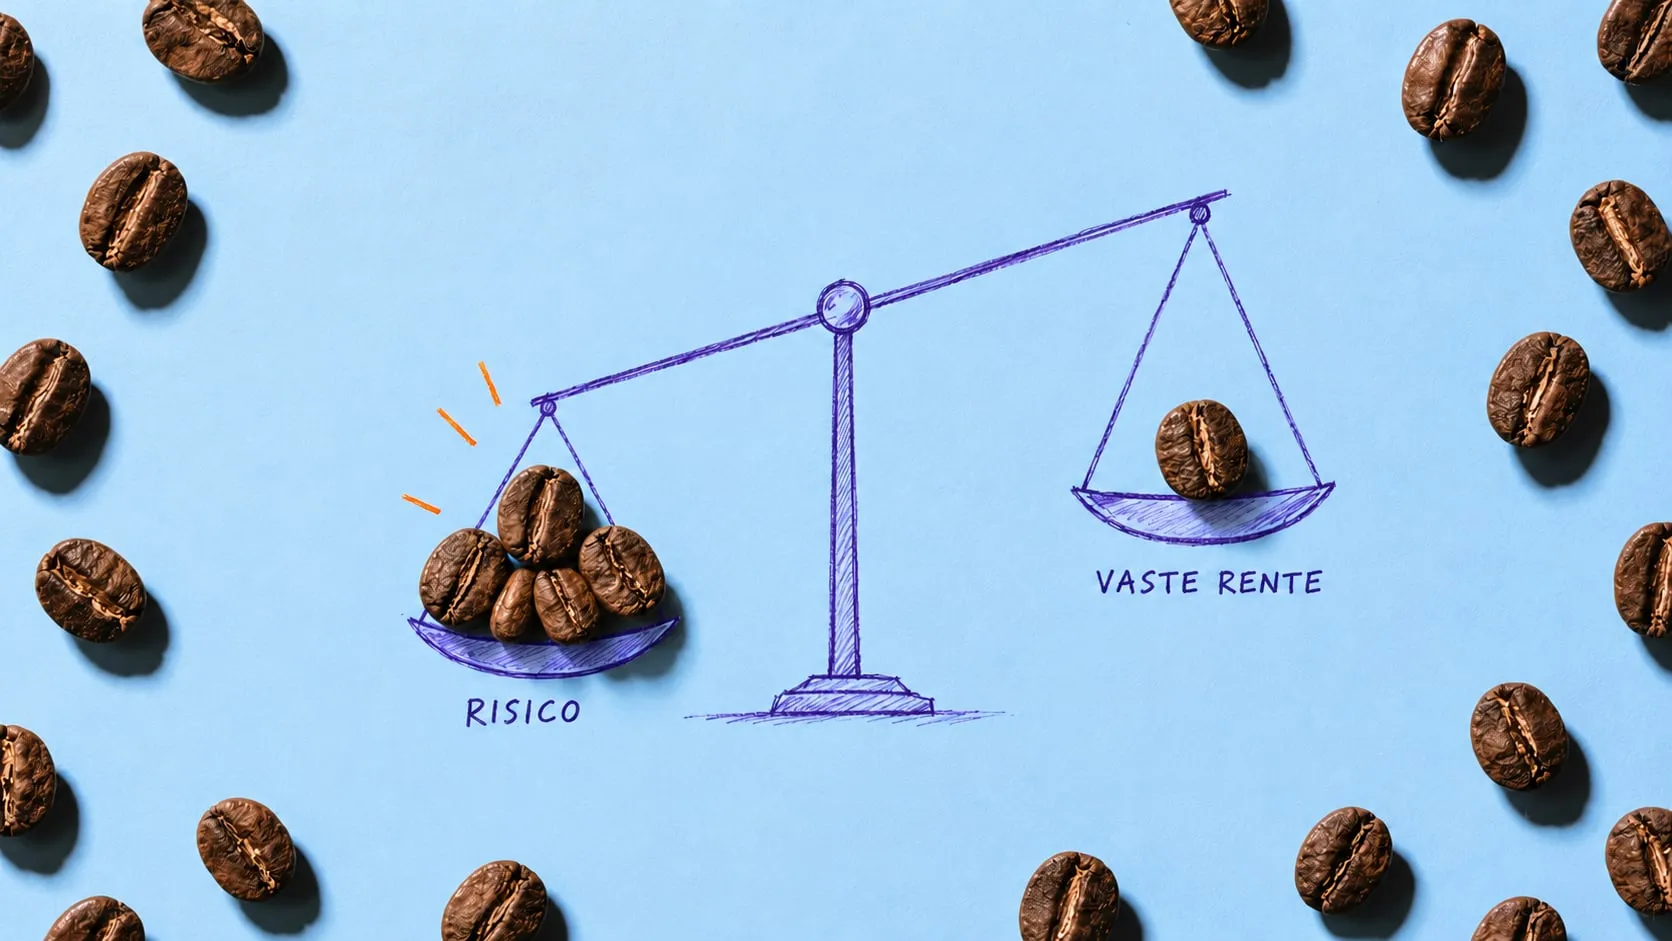
Voor die investeerders is dat een pijnlijke uitkomst. Het doet ook de vraag rijzen of de mogelijke opbrengst van een krediet in verhouding staat tot het risico dat de investeerder draagt.
Bij Lender geloven we sterk in crowdlending. Ondernemers rechtstreeks verbinden met mensen die hun kapitaal willen inzetten, heeft economische meerwaarde. Wel moet de vorm van de financiering passen bij het risico.
Een vaste rente begrenst uw opbrengst
Wie geld uitleent tegen een vaste rente, weet welke vergoeding in het contract staat. Of die vergoeding ook betaald wordt, is een andere vraag.
Groeit de onderneming sterk, dan krijgt de kredietgever in principe de afgesproken rente en zijn kapitaal terug, en gaat de extra waardegroei naar de aandeelhouders. Loopt het verkeerd, dan kan hij een deel of zelfs zijn volledige inleg verliezen. Ook de FSMA wijst erop dat crowdfunding tot kapitaalverlies kan leiden. Op het Deal Platform kan een investeerder pas een optie nemen nadat hij de investeerderstest doorliep. Zo krijgt hij de risicowaarschuwingen die bij zijn kennis en ervaring passen.
Die verhouding hoort bij een krediet en is op zich geen probleem, zolang de rente past, de onderneming genoeg kan terugbetalen en de zekerheden zorgvuldig beoordeeld zijn.
Het wringt wanneer een investeerder een groot ondernemingsrisico draagt, weinig bescherming heeft als het tegenzit en bij succes enkel een vaste vergoeding krijgt. Een aantrekkelijke rente maakt die combinatie niet vanzelf evenwichtig.
De berichtgeving over IzyCoffee zegt te weinig om elk betrokken krediet apart te beoordelen. Ze toont wel dat die afweging vooraf moet gebeuren.
Zou een converteerbare lening beter passen?
Voor een onderneming met veel groeipotentieel en een groot risico kan een converteerbare lening, ook convertible note genoemd, een alternatief zijn. Zo’n lening kan onder vooraf afgesproken voorwaarden omgezet worden in aandelen. De investeerder kan dan meedelen in de waardegroei van de onderneming.
Bij VLAIO vindt u meer over risicokapitaal, waaronder de converteerbare obligatielening.
Wie vroeg kapitaal verstrekt en veel onzekerheid aanvaardt, krijgt zo uitzicht op meer dan een vaste rente. Dat sluit beter aan bij het risico dat hij draagt.
Bij IzyCoffee had een converteerbare lening het verlies niet noodzakelijk voorkomen. Ook daarmee kan de volledige inleg verloren gaan. Na de omzetting is de investeerder aandeelhouder, en bij een faillissement staat een aandeelhouder doorgaans achter de schuldeisers. Wat hij uiteindelijk krijgt, hangt bovendien af van de conversievoorwaarden en de waardering. Over die vorm beslissen de partijen bij de start van de financiering. Als het al misloopt, helpt ze niet meer.
Is crowdlending daarmee afgeschreven? Uiteraard niet.
Bij Lender hebben we een boontje voor crowdlending 😉
Wel moet het rendement in verhouding staan tot het risico. Daarom kiezen we bij Lender voor kredieten met vastgoed als onderpand. Tegenover de afgesproken rente staat een pand waarop een hypotheek gevestigd wordt ten voordele van de investeerders.
Dat onderpand beschermt pas als ook de juridische en financiële structuur klopt: een hypotheek in eerste rang, een onderbouwde waardering en genoeg ruimte tussen het kredietbedrag en de waarde van het pand.
Met een hypotheek staat de kredietgever sterker bij de verdeling van de verkoopopbrengst, want de rang bepaalt mee wie eerst terugbetaald wordt. Bij Lender is dat altijd een hypotheek in eerste rang, zodat geen andere hypotheek vóór die van de investeerders komt. Wikifin legt die rangregeling uit.
Ook met vastgoed als onderpand blijft verlies mogelijk. Een pand kan minder opbrengen dan verwacht, en een gedwongen verkoop kost tijd en geld. Daarom blijven de terugbetalingscapaciteit van de ondernemer en de kwaliteit van elk dossier essentieel.
We kijken dus verder dan het rentepercentage. Wie kapitaal verstrekt, moet weten welke opbrengst mogelijk is, welk verlies hij kan dragen en welke rechten hij heeft als het misloopt. Bij Lender begint die onderbouw van een vaste rente bij de bakstenen.
Bronnen
- VRT NWS, Koffieketen Izy Coffee slankt af via ‘stil faillissement’ (6 oktober 2026)
- De Tijd, Koffieketen IzyCoffee halveert in een jaar tijd (8 oktober 2026)
- FSMA, De toelatingskennistest en de simulatie van de capaciteit om verlies te dragen voor niet-ervaren beleggers
- VLAIO, Risicokapitaal
- Wikifin, Wat is een hypotheek?
Bijgewerkt op 29 oktober 2026